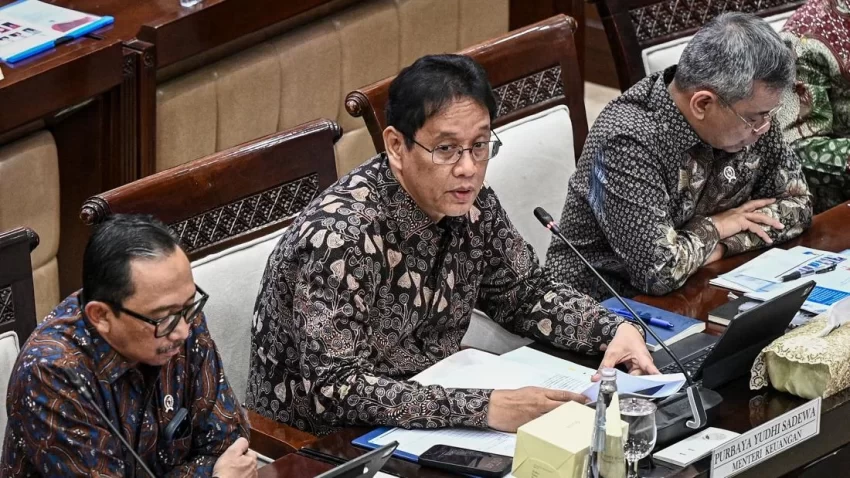
Rencana Pemerintah Provinsi DKI Jakarta di bawah kepemimpinan Gubernur Pramono Anung Wibowo untuk menerbitkan instrumen utang berupa obligasi daerah telah memicu diskursus ekonomi makro yang kompleks. Pernyataan Menteri Keuangan (Menkeu) Purbaya Yudhi Sadewa yang mempertanyakan urgensi langkah tersebut mencerminkan perdebatan klasik dalam manajemen fiskal: apakah pemerintah daerah perlu menambah beban utang ketika posisi kas daerah secara nominal masih dianggap mencukupi? Artikel ini akan membedah anatomi konflik kebijakan tersebut, meninjau implikasi regulasi, serta menganalisis efisiensi pembiayaan pembangunan di ibu kota melalui pendekatan ekonomi publik.
Paradoks Fiskal: Antara Kapasitas Keuangan dan Kebutuhan Infrastruktur
Dalam perspektif Pemerintah Pusat, khususnya Kementerian Keuangan (Kemenkeu), kebijakan utang daerah harus melalui pertimbangan yang sangat matang. Purbaya Yudhi Sadewa menekankan bahwa dalam kondisi likuiditas yang melimpah, penerbitan obligasi daerah dapat dianggap sebagai langkah yang tidak efisien (inefficient) dari sisi biaya modal (cost of fund). Secara teoretis, jika sebuah entitas memiliki saldo kas yang cukup untuk mendanai proyek strategis, menarik utang berarti menciptakan beban bunga yang sebenarnya dapat dihindari.
Namun, Pramono Anung memiliki argumen tandingan yang berbasis pada skala prioritas pembangunan. DKI Jakarta, sebagai pusat ekonomi nasional yang menyumbang porsi signifikan terhadap Produk Domestik Regional Bruto (PDRB) Indonesia, memiliki beban infrastruktur yang masif. Transformasi kota menjadi pusat bisnis global menuntut percepatan pembangunan yang tidak bisa hanya mengandalkan alokasi Anggaran Pendapatan dan Belanja Daerah (APBD) konvensional. Dalam konteks ini, obligasi daerah dipandang sebagai instrumen pembiayaan kreatif (creative financing) untuk menjaga momentum pertumbuhan ekonomi tanpa harus menunggu siklus pencairan dana transfer pusat yang terkadang memiliki volatilitas tinggi.
Analisis Regulasi: Kedudukan Dana Bagi Hasil (DBH) dalam Struktur APBN
Salah satu poin krusial dalam polemik ini adalah tuntutan Pemprov DKI Jakarta terkait percepatan atau pengembalian volume Dana Bagi Hasil (DBH) ke angka semula sebagai prasyarat jika obligasi dilarang. Secara yuridis, DBH adalah instrumen transfer pusat ke daerah yang diatur ketat dalam Undang-Undang APBN dan Undang-Undang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (HKPD).
Menurut pengamatan pakar ekonomi fiskal, kebijakan pemerintah pusat menahan atau menyesuaikan DBH bukanlah tindakan arbitrer, melainkan mekanisme stabilisasi makro. Jika DKI Jakarta merasa tertekan secara likuiditas, hal itu menunjukkan adanya ketidakselarasan (mismatch) antara estimasi pendapatan daerah dengan realisasi transfer dari pusat. Purbaya Yudhi Sadewa menegaskan bahwa distribusi DBH harus mematuhi rambu-rambu perundang-undangan yang berlaku. Hal ini menunjukkan bahwa Pemerintah Pusat ingin menjaga kedisiplinan fiskal nasional agar defisit daerah tidak membebani neraca keuangan negara secara agregat.
Untuk memahami lebih lanjut mengenai kebijakan fiskal daerah, Anda dapat membaca analisis mendalam tentang manajemen keuangan daerah yang telah kami rangkum dalam rubrik khusus.
Obligasi Daerah sebagai Instrumen Pembiayaan Strategis
Penggunaan obligasi daerah sebenarnya bukan hal baru dalam literatur manajemen keuangan publik. Di banyak negara, obligasi daerah digunakan untuk mendanai aset yang bersifat produktif (revenue-generating assets). Jika DKI Jakarta menerbitkan obligasi untuk proyek seperti transportasi massal atau pengelolaan limbah yang memiliki potensi pendapatan (return on investment), maka langkah ini secara akademis dapat dibenarkan (justifiable).
Namun, tantangannya terletak pada tata kelola (governance). Sesuai dengan regulasi yang ada, penerbitan obligasi daerah memerlukan izin dan pemeringkatan kredit yang ketat dari otoritas terkait. Menkeu menyatakan akan mempelajari kembali mekanisme perizinan tersebut. Hal ini menandakan bahwa Pemerintah Pusat akan melakukan fungsi pengawasan (oversight) agar tidak terjadi risiko gagal bayar (default) yang dapat merusak kredibilitas pasar surat berharga daerah di Indonesia.
Faktor E-E-A-T: Mengukur Dampak Jangka Panjang bagi Jakarta
Dalam meninjau kasus ini dari kacamata E-E-A-T (Experience, Expertise, Authoritativeness, Trustworthiness), kita harus melihat bahwa DKI Jakarta berada dalam posisi unik. Berbeda dengan daerah lain, Jakarta memiliki kapasitas fiskal yang lebih besar, namun juga menghadapi tekanan penduduk dan urbanisasi yang jauh lebih tinggi.
- Risiko Fiskal: Jika obligasi diterbitkan tanpa perhitungan debt-to-revenue ratio yang tepat, dikhawatirkan akan terjadi beban bunga yang menggerus alokasi belanja publik di tahun-tahun mendatang.
- Efektivitas Investasi: Apakah obligasi tersebut digunakan untuk proyek produktif atau hanya untuk menambal defisit operasional? Jika untuk operasional, maka ini adalah "lampu merah" dalam manajemen keuangan.
- Kemandirian Daerah: Penerbitan obligasi adalah langkah menuju kemandirian fiskal. Jika daerah mampu mengelola utang dengan baik, ini akan meningkatkan kepercayaan investor terhadap pemerintah daerah tersebut.
Pandangan Pakar: Apakah Utang Adalah Solusi?
Beberapa pengamat ekonomi berpendapat bahwa Pramono Anung perlu melakukan renegosiasi dengan Kementerian Keuangan terkait formula DBH sebelum melangkah lebih jauh ke pasar obligasi. Mengingat kondisi ekonomi global yang fluktuatif, suku bunga acuan yang ditetapkan oleh Bank Indonesia akan sangat memengaruhi biaya penerbitan obligasi (coupon rate). Jika suku bunga sedang tinggi, menerbitkan obligasi saat ini justru akan menjadi beban jangka panjang yang mahal bagi kas daerah.
Lebih lanjut, ketergantungan pada DBH menunjukkan bahwa DKI Jakarta masih sangat rentan terhadap kebijakan pusat. Dalam jangka panjang, diversifikasi sumber pendapatan daerah melalui instrumen utang memang diperlukan, namun harus dibarengi dengan peningkatan Pendapatan Asli Daerah (PAD) secara organik. Optimasi pajak daerah dan retribusi yang lebih efisien seringkali menjadi solusi yang lebih berkelanjutan dibandingkan sekadar menambah utang.
Kesimpulan: Menuju Kebijakan Fiskal yang Presisi
Polemik antara Pramono Anung dan Purbaya Yudhi Sadewa pada Senin (7/9/2026) di Gedung DPR RI, Jakarta Pusat, sejatinya merupakan proses negosiasi kebijakan yang wajar dalam sistem otonomi daerah. Bagi DKI Jakarta, obligasi adalah alat untuk mempercepat pembangunan. Bagi Kementerian Keuangan, obligasi adalah instrumen yang harus dikawal agar tidak menimbulkan risiko sistemik bagi keuangan negara.
Langkah terbaik ke depan adalah dilakukannya audit komprehensif terhadap kebutuhan pendanaan Pemprov DKI Jakarta. Jika memang terdapat kebutuhan mendesak untuk infrastruktur strategis yang memiliki dampak pengganda (multiplier effect) tinggi, maka penerbitan obligasi daerah dengan skema yang terukur dan transparan dapat disetujui. Namun, jika kebutuhan tersebut masih dapat dicover melalui realokasi anggaran internal atau percepatan pencairan dana yang memang menjadi hak daerah, maka opsi utang sebaiknya menjadi alternatif terakhir.
Pemerintah, baik pusat maupun daerah, dituntut untuk menjaga prinsip prudent fiscal management. Dalam ekosistem ekonomi yang semakin terintegrasi, setiap keputusan fiskal yang diambil akan memiliki dampak berantai terhadap kepercayaan pasar modal dan stabilitas ekonomi makro nasional. Oleh karena itu, sinergi antara Pemerintah Provinsi DKI Jakarta dan Kementerian Keuangan menjadi kunci utama dalam merumuskan kebijakan yang tidak hanya menyelesaikan masalah jangka pendek, tetapi juga menjamin keberlanjutan fiskal di masa depan.
Untuk pembaruan lebih lanjut mengenai dinamika regulasi fiskal dan dampak kebijakan pemerintah terhadap pasar, silakan pantau kanal ekonomi kami secara berkala.