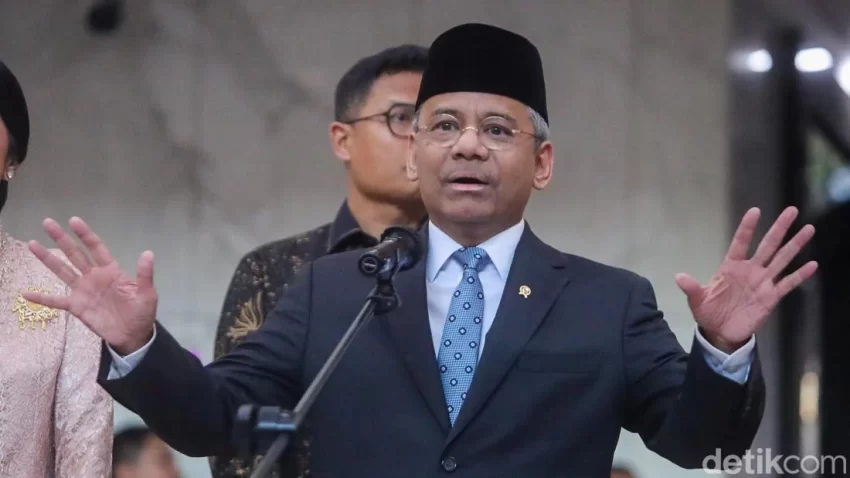
Implementasi kebijakan fiskal nasional memasuki babak baru dengan disahkannya Undang-Undang Anggaran Pendapatan dan Belanja Negara (UU APBN) 2027. Salah satu instrumen krusial yang menjadi sorotan dalam regulasi tersebut adalah klausul mengenai kewenangan otoritas fiskal dalam melakukan audit khusus terhadap pengembalian kelebihan pembayaran pajak atau restitusi. Menteri Keuangan Suahasil Nazara menegaskan bahwa langkah ini merupakan manifestasi dari manajemen administrasi perpajakan yang lebih ketat, sekaligus upaya pemerintah dalam menjaga keseimbangan antara hak konstitusional wajib pajak dan urgensi pengamanan penerimaan negara.
Urgensi Pasal 37 UU APBN 2027 dalam Arsitektur Fiskal
Berdasarkan Pasal 37 UU APBN 2027, pemerintah melalui Kementerian Keuangan dan Direktorat Jenderal Pajak (DJP) diberikan mandat untuk melakukan pemeriksaan serta audit penerimaan negara secara komprehensif. Kewenangan ini mencakup audit khusus terhadap proses restitusi pajak yang selama ini sering kali menjadi titik krusial dalam interaksi antara otoritas pajak dan pelaku usaha.
Secara akademis, kebijakan ini dapat dipandang sebagai langkah preventive measure terhadap potensi kebocoran penerimaan negara. Data historis menunjukkan bahwa pengajuan restitusi pajak kerap menjadi modus operandi dalam praktik penghindaran pajak atau tax avoidance melalui manipulasi faktur maupun transaksi fiktif. Dengan adanya payung hukum yang lebih tegas, pemerintah berupaya memperkuat tax compliance atau kepatuhan pajak melalui pengawasan berbasis risiko (risk-based audit).
Menakar Keseimbangan antara Pengawasan dan Iklim Investasi
Dalam pernyataannya di Gedung DPR, Jakarta, pada Selasa (29/9/2026), Suahasil Nazara menekankan bahwa pengetatan audit tidak dimaksudkan untuk menghambat arus kas perusahaan. Pemerintah tetap berkomitmen untuk menghormati hak wajib pajak yang telah memenuhi seluruh kewajiban administratif. Namun, kepatuhan dalam aspek faktur, validitas transaksi, dan hubungan antar pihak yang terafiliasi menjadi syarat mutlak yang tidak bisa ditawar.
Sebagai pengamat industri, penting untuk mencermati bahwa langkah ini merupakan respons atas dinamika ekonomi global yang menuntut efisiensi fiskal. Di satu sisi, pemerintah membutuhkan data yang akurat mengenai aliran uang keluar melalui restitusi. Di sisi lain, dunia usaha memerlukan kepastian hukum agar operasional tidak terganggu oleh proses pemeriksaan yang berlarut-larut. Keseimbangan ini menjadi determinan utama dalam menjaga stabilitas investasi di Indonesia.
Sektor Prioritas: Mengamankan Ekspor dan Industri Padat Karya
Analisis data makro menunjukkan bahwa pemerintah sedang menerapkan pendekatan yang lebih selektif dalam pengelolaan restitusi. Suahasil Nazara mengisyaratkan bahwa pemerintah akan memberikan prioritas pada sektor-sektor yang memiliki kontribusi signifikan terhadap struktur ekonomi nasional, yaitu industri berorientasi ekspor dan industri padat karya.
- Industri Ekspor: Sebagai penyumbang utama devisa negara, efisiensi restitusi pajak bagi eksportir adalah elemen vital dalam menjaga daya saing produk Indonesia di pasar internasional.
- Industri Padat Karya: Sektor ini merupakan tulang punggung dalam penyerapan tenaga kerja. Dukungan fiskal yang tepat sasaran melalui percepatan restitusi bagi industri ini dipandang mampu menjaga tingkat konsumsi rumah tangga dan stabilitas sosial.
Pemerintah menyadari bahwa jika proses restitusi untuk sektor-sektor strategis ini mengalami hambatan birokrasi, dampaknya bisa merembet pada penurunan produktivitas nasional. Oleh karena itu, audit khusus yang diatur dalam UU APBN 2027 diharapkan bersifat presisi, bukan bersifat menghambat secara sistemik. Anda dapat mempelajari lebih lanjut mengenai strategi pengelolaan pajak perusahaan dalam konteks regulasi terbaru untuk memitigasi risiko audit.
Analisis Risiko dan Dampak Jangka Panjang bagi Wajib Pajak
Dilihat dari perspektif kepatuhan pajak, implementasi Pasal 37 UU APBN 2027 menuntut wajib pajak untuk melakukan transformasi tata kelola data internal. Penggunaan sistem e-faktur dan integrasi data transaksi yang transparan kini menjadi kewajiban yang tidak terelakkan.
Para pakar ekonomi berpendapat bahwa langkah pemerintah ini merupakan bagian dari transformasi digital perpajakan yang lebih luas. Dengan sistem pengawasan yang semakin terintegrasi, risiko human error dalam pemeriksaan pajak diharapkan dapat diminimalisir. Namun, ada tantangan besar yang harus dijawab oleh Direktorat Jenderal Pajak (DJP), yakni menjaga profesionalisme auditor di lapangan agar tidak terjadi penyalahgunaan wewenang.
Secara objektif, audit khusus yang diperketat memiliki potensi untuk meningkatkan Tax Ratio Indonesia yang saat ini masih perlu dioptimalkan guna membiayai belanja negara yang kian meningkat. Dengan data yang lebih valid, pemerintah dapat memproyeksikan target penerimaan pajak dengan akurasi yang lebih tinggi, sehingga defisit anggaran dapat ditekan sesuai target APBN.
Tantangan Implementasi di Lapangan
Meskipun secara regulasi kebijakan ini terlihat kokoh, tantangan implementasi di lapangan tetap ada. Kementerian Keuangan harus mampu memberikan panduan teknis yang jelas mengenai kriteria "audit khusus" agar tidak menciptakan ketidakpastian bagi wajib pajak. Definisi mengenai "transaksi antar wajib pajak" yang sering menjadi celah sengketa harus diperjelas melalui aturan turunan agar tidak menimbulkan interpretasi ganda.
Selain itu, transparansi dalam proses pemeriksaan adalah kunci. Pemerintah perlu memastikan bahwa setiap proses audit memiliki linimasa yang terukur. Bagi pelaku usaha, ketidakpastian adalah biaya tambahan. Oleh karena itu, digitalisasi proses restitusi yang terhubung langsung dengan sistem audit internal DJP akan menjadi solusi terbaik untuk mencapai tujuan efisiensi yang diharapkan oleh Suahasil Nazara.
Kesimpulan: Menuju Era Fiskal yang Transparan dan Adaptif
Kebijakan yang tertuang dalam UU APBN 2027 menandai pergeseran paradigma dalam pengelolaan restitusi pajak di Indonesia. Pemerintah tidak lagi memandang restitusi hanya sebagai pengembalian uang, melainkan sebagai instrumen untuk memvalidasi kepatuhan wajib pajak secara menyeluruh. Dengan fokus pada sektor-sektor strategis seperti ekspor dan padat karya, pemerintah mencoba menyeimbangkan kebutuhan akan penerimaan negara dengan kebutuhan dunia usaha untuk tetap kompetitif.
Bagi wajib pajak, ini adalah momentum untuk meningkatkan standar kepatuhan (compliance) melalui pendokumentasian yang rapi dan validasi transaksi yang akurat. Seiring dengan berjalannya tahun anggaran 2027, efektivitas dari kebijakan ini akan sangat bergantung pada bagaimana otoritas fiskal menyeimbangkan fungsi "penjaga gerbang" penerimaan negara dengan peran sebagai fasilitator pertumbuhan ekonomi nasional. Kepatuhan yang tinggi akan berbanding lurus dengan kemudahan dalam proses restitusi, sebuah sinergi yang diharapkan dapat menciptakan ekosistem ekonomi yang lebih sehat dan berkelanjutan di masa depan.
Disclaimer: Artikel ini disusun sebagai analisis independen berdasarkan data publik dan regulasi yang berlaku. Untuk konsultasi lebih lanjut mengenai dampak regulasi perpajakan terhadap bisnis Anda, silakan merujuk pada layanan kepatuhan pajak profesional.