Fenomena pertumbuhan omzet yang tidak berbanding lurus dengan peningkatan profitabilitas merupakan tantangan klasik yang sering menjebak pelaku usaha, terutama di sektor Usaha Mikro, Kecil, dan Menengah (UMKM). Dalam dinamika ekonomi modern, banyak pemilik bisnis terjebak dalam ilusi kesuksesan yang hanya didasarkan pada arus kas masuk (inflow) bruto. Padahal, secara teoritis dan praktis, terdapat distingsi fundamental antara pendapatan kotor (omzet) dan laba bersih (net profit). Kegagalan dalam membedakan kedua indikator ini sering kali menjadi pemicu utama kegagalan finansial perusahaan dalam jangka panjang.
Menurut data dari Kementerian Koperasi dan UKM, tingkat kegagalan bisnis baru di Indonesia pada tahun-tahun awal operasional masih tergolong tinggi, di mana salah satu penyebab utamanya adalah tata kelola keuangan yang tidak akuntabel. Tanpa pemahaman mendalam mengenai struktur biaya, manajemen piutang, dan depresiasi aset, sebuah entitas bisnis rentan mengalami "kebangkrutan teknis"—kondisi di mana perusahaan memiliki volume penjualan tinggi namun tidak memiliki likuiditas yang cukup untuk menutupi biaya operasional.
Membedah Anomali Finansial: Mengapa Omzet Bukan Indikator Tunggal Keberhasilan
Dalam perspektif akuntansi manajemen, omzet hanyalah titik awal dalam laporan laba rugi. Perusahaan yang mencatatkan penjualan masif belum tentu mencatatkan keuntungan apabila biaya perolehan barang (Cost of Goods Sold/COGS) dan biaya operasional (Operating Expenses) tidak dikelola dengan efisiensi yang tepat. Fenomena ini sering kali diperburuk dengan adanya piutang dagang yang macet atau manajemen persediaan yang tidak optimal, yang mengakibatkan modal kerja tertahan (tied-up capital).
Seorang pakar keuangan korporasi sering menegaskan bahwa "Revenue is vanity, profit is sanity, but cash is king." Pernyataan ini merujuk pada pentingnya memisahkan antara pengakuan pendapatan berdasarkan metode akrual dengan realitas arus kas yang tersedia. Ketika seorang pengusaha gagal mengintegrasikan data akuntansi dalam pengambilan keputusan, ia sejatinya sedang mengemudikan perusahaan dengan instrumen navigasi yang tidak akurat. Oleh karena itu, penguasaan terhadap Dasar-Dasar Akuntansi Bisnis menjadi instrumen krusial bagi setiap praktisi bisnis untuk memastikan keberlangsungan entitas di tengah fluktuasi ekonomi.
Relevansi Literasi Akuntansi dalam Struktur Entitas Modern
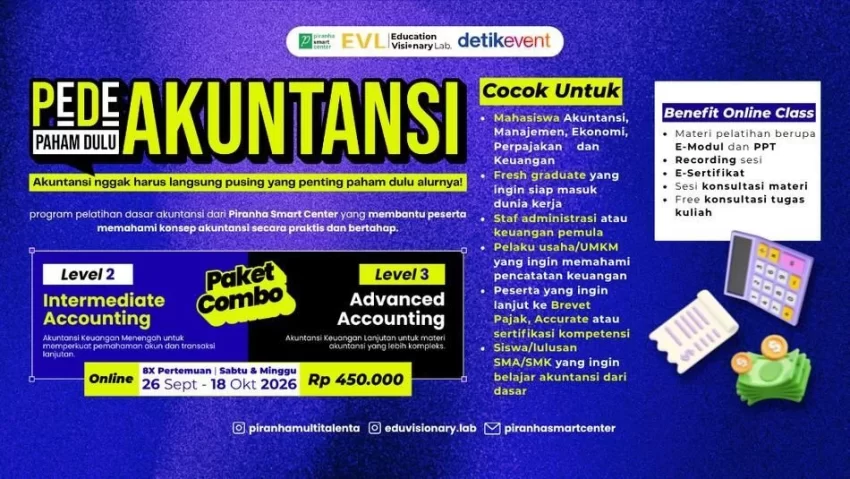
Pemahaman akuntansi bukan sekadar kewajiban administratif untuk pelaporan pajak, melainkan alat strategis untuk memetakan kesehatan finansial secara menyeluruh. Analisis laporan keuangan yang mencakup kas, piutang, persediaan, hingga aset tetap memberikan gambaran nyata mengenai efektivitas penggunaan sumber daya. Dalam konteks ini, program edukasi seperti PeDe Akuntansi (Paham Dulu Akuntansi) yang diselenggarakan oleh Piranha Smart Center (PSC) bekerja sama dengan Education Visionary Lab (EVL) hadir untuk mengisi celah kompetensi tersebut.
Melalui pendekatan sistematis, program ini membagi pembelajaran ke dalam dua fase krusial:
- Intermediate Accounting: Fokus pada pengelolaan kas, petty cash, rekonsiliasi bank, manajemen piutang dagang, akuntansi persediaan, investasi saham dan obligasi, serta akuntansi sewa. Fase ini dirancang untuk memberikan landasan teknis dalam menyusun laporan keuangan yang presisi.
- Advanced Accounting: Membahas entitas yang lebih kompleks seperti akuntansi persekutuan, likuidasi, akuntansi agen dan cabang, hingga laporan konsolidasian. Pemahaman ini sangat vital bagi perusahaan yang sedang dalam tahap ekspansi atau restrukturisasi kepemilikan.
Analisis Data dan Pengambilan Keputusan Strategis
Dalam dunia bisnis yang berbasis data (data-driven business), angka-angka dalam laporan keuangan bertindak sebagai bahasa universal. Misalnya, ketika perusahaan memutuskan untuk melakukan investasi aset tetap, manajemen harus mampu menghitung nilai depresiasi dan dampaknya terhadap arus kas masa depan. Tanpa pengetahuan akuntansi, keputusan investasi tersebut bisa menjadi beban biaya yang menggerus profitabilitas perusahaan secara sistematis.
Lebih jauh, dalam Laporan Analisis Kinerja Keuangan, sering ditemukan bahwa perusahaan dengan sistem pencatatan yang disiplin memiliki aksesibilitas lebih baik terhadap pendanaan perbankan atau modal ventura. Hal ini dikarenakan investor dan kreditur memerlukan transparansi dan keterukuran risiko yang hanya bisa dibuktikan melalui laporan keuangan yang diaudit atau disusun sesuai dengan Standar Akuntansi Keuangan (SAK) yang berlaku di Indonesia.
Menghadapi Tantangan Operasional: Kasus Piutang dan Persediaan
Salah satu kesalahan paling fatal dalam pengelolaan keuangan UMKM adalah mencampurkan aset pribadi dengan aset bisnis serta mengabaikan usia piutang. Banyak pelaku bisnis merasa "untung" karena transaksi terjadi, padahal uang belum diterima. Dalam terminologi akuntansi, ini disebut sebagai risiko likuiditas. Jika piutang tidak dikelola dengan kebijakan kredit yang ketat, perusahaan dapat mengalami krisis kas meskipun omzet terlihat fantastis di atas kertas.
Begitu pula dengan manajemen persediaan. Persediaan yang menumpuk bukan sekadar barang, melainkan modal yang "mati". Biaya penyimpanan, risiko keusangan (obsolescence), dan inflasi harga barang menjadi faktor pengurang keuntungan yang sering kali luput dari pengamatan pengusaha pemula. Dengan mengikuti program PeDe Akuntansi Batch 2 yang akan dilaksanakan secara daring pada 10 Oktober hingga 1 November 2026, peserta diajak untuk melakukan dekonstruksi terhadap pola pikir lama yang hanya berorientasi pada volume penjualan.
Implementasi Praktis: Langkah Menuju Transparansi Finansial
Sebagai langkah preventif terhadap kegagalan bisnis, para pelaku usaha diimbau untuk mengadopsi tiga prinsip dasar akuntansi berikut:
- Pemisahan Entitas: Memisahkan secara tegas keuangan pribadi dan bisnis untuk menjaga integritas data.
- Pencatatan Akrual yang Konsisten: Mencatat transaksi pada saat terjadinya, bukan saat uang diterima, untuk mendapatkan gambaran kinerja yang akurat.
- Analisis Periodik: Melakukan tinjauan bulanan terhadap laporan laba rugi dan neraca guna mendeteksi anomali biaya sebelum menjadi kerugian yang signifikan.
Pendidikan berkelanjutan seperti yang ditawarkan oleh PSC dan EVL merupakan langkah konkret dalam membangun ekosistem bisnis yang lebih profesional. Mengingat kompleksitas regulasi ekonomi yang terus berubah, kapasitas untuk membaca, menginterpretasikan, dan merespons data keuangan adalah keterampilan wajib (hard skill) bagi setiap pemimpin perusahaan.
Kesimpulan: Menuju Keberlanjutan melalui Integritas Data
Kesuksesan jangka panjang tidak ditentukan oleh satu kuartal penjualan yang melonjak, melainkan oleh konsistensi dalam mengelola profitabilitas dan menjaga arus kas yang sehat. Omzet hanyalah angka nominal yang tidak memiliki makna jika tidak dikontekstualisasikan dengan biaya-biaya yang dikeluarkan. Oleh karena itu, investasi pada literasi akuntansi adalah investasi pada masa depan bisnis itu sendiri.
Bagi pelaku bisnis yang ingin meningkatkan kapasitas manajerial dan literasi keuangan mereka, partisipasi dalam program seperti PeDe Akuntansi dapat menjadi titik balik. Pendaftaran resmi untuk Batch 2 telah dibuka melalui kanal detikevent, memberikan kesempatan bagi para pengusaha untuk memperdalam materi dari level intermediate hingga advanced langsung dari para praktisi dan edukator yang berpengalaman.
Pada akhirnya, di tengah ketatnya persaingan pasar di Jakarta maupun skala nasional, mereka yang memenangkan kompetisi adalah mereka yang mampu menguasai angka di balik layar. Dengan memahami akuntansi, pelaku bisnis tidak lagi sekadar "berjualan", melainkan "membangun entitas ekonomi" yang berkelanjutan, akuntabel, dan mampu bertahan dari berbagai tantangan ekonomi di masa depan. Mari mulai bertransformasi dari sekadar pedagang menjadi manajer keuangan yang tangguh dengan memahami setiap detail aliran dana di perusahaan Anda.